Темпы модернизации дорожной инфраструктуры в стране остаются высокими: в 2025 году план по дорожному строительству удалось перевыполнить на 20 %. В рамках шестилетнего плана, рассчитанного до 2030 года, запланировано построить и реконструировать 3,7 тысячи автомобильных дорог. В материале «Бизнес журнал Центр» о том, как эти изменения отражаются на автомобильном рынке Центрального федерального округа.
Качество дорог и насыщенность автотранспортом
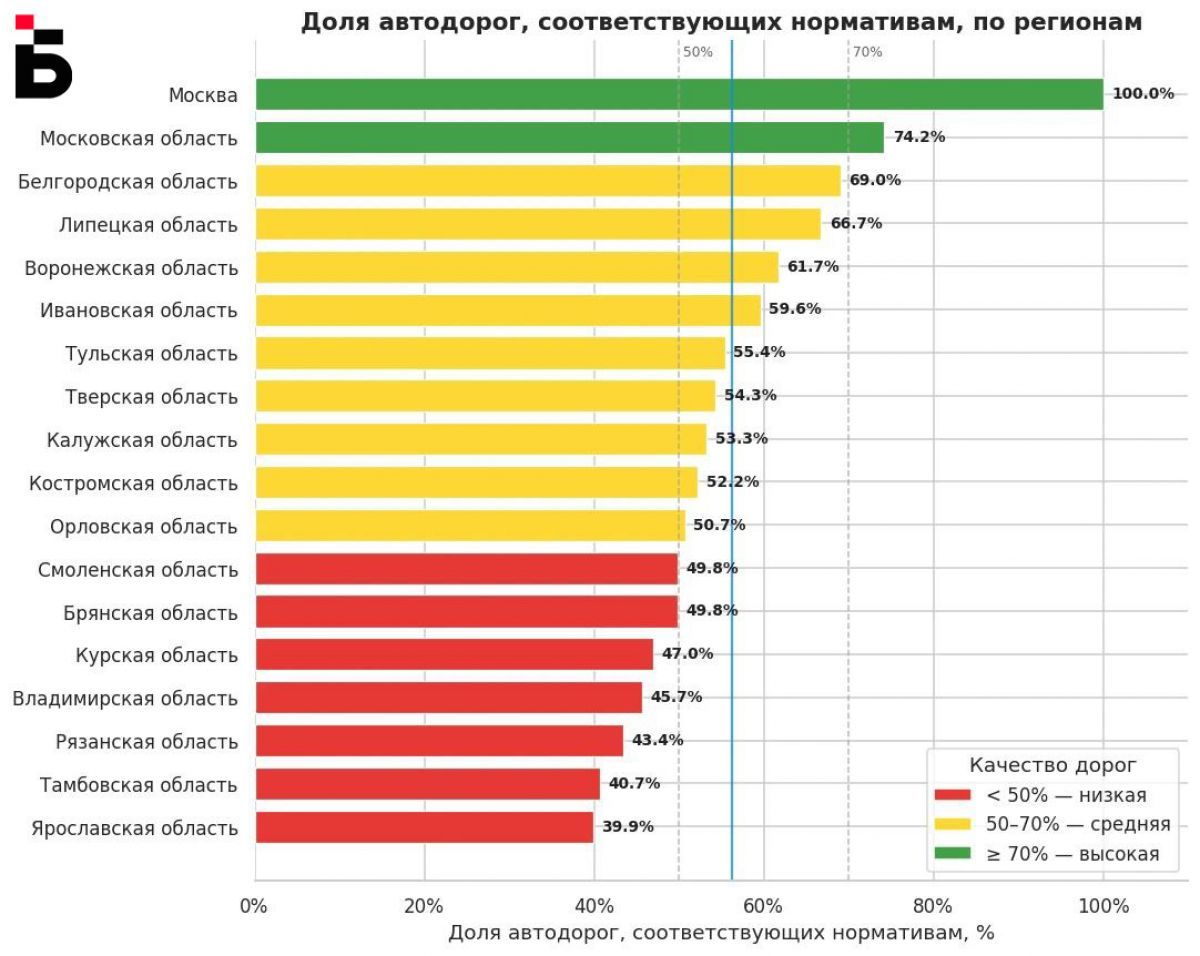
По данным РИА Новости, Москва лидирует по качеству дорожной сети — здесь все дороги соответствуют нормативам. На втором месте — Подмосковье с показателем 74,2 %. Воронежская область (61,7 % дорог, отвечающих стандартам) остаётся крупнейшим автомобильным хабом за пределами МКАД, хотя по плотности дорожной сети уступает соседям: на тысячу квадратных километров здесь приходится 445 километров дорог с твёрдым покрытием. Для сравнения: в Белгородской области этот показатель достигает 698 километров, в Липецкой — 574 километра.
Самые «автомобильные» регионы
Согласно данным Statbase, по количеству легковых автомобилей Белгородская область занимает одну из лидирующих позиций — после Москвы, Подмосковья и Воронежа в ней насчитывается 611,7 тысячи машин. Тульская область следует за ней с показателем 577,8 тысячи авто и занимает шестое место по плотности дорожной сети — после Белгорода, Липецка и Воронежа.
Высокий уровень автомобилизации в этих регионах объясняется структурой экономики. В Туле значительную роль играет промышленность и собственная автоиндустрия, а в Белгороде и Липецке — агропромышленный комплекс. Активное развитие АПК требует надёжной логистики для грузового транспорта, а промышленные кластеры — оперативной доставки комплектующих. Это стимулирует поддержание дорожной сети в хорошем состоянии: более половины трасс в этих областях соответствуют установленным стандартам качества.
Регионы с наименее развитой дорожной инфраструктурой
Не все территории ЦФО демонстрируют сопоставимые результаты. Наименьшая доля дорог, соответствующих нормативам, зафиксирована в Рязанской, Тамбовской и Ярославской областях — не более 44 %. Ярославль также отстаёт по плотности дорожной инфраструктуры, уступая Тверской и Костромской областям.
Костромская область выделяется не только невысокими показателями дорожной сети, но и самым низким уровнем автомобилизации в ЦФО — 209,4 тысячи транспортных средств по данным на 2025 год. Немного выше этот показатель в Орле и Иваново — около 300 тысяч машин. Кроме того, в Костромской области зафиксировано наименьшее количество автозаправочных станций в округе.
Таким образом, наиболее развитой автоинфраструктурой могут похвастаться Белгород, Воронеж и Тула, тогда как Ярославль и Кострома остаются в числе регионов с наименее развитыми показателями в этой сфере.
Аналитика автомобилизации в России: парадоксы плотности и рекорды роста (2020–2025)
Анализ данных ЕМИСС на конец 2024 года выявляет любопытный разрыв: абсолютное количество машин не совпадает с их плотностью на душу населения. Традиционно считается, что самые загруженные дороги — в столице, однако статистика говорит об обратном.
Лидеры и аутсайдеры по плотности (авто на 1000 человек):
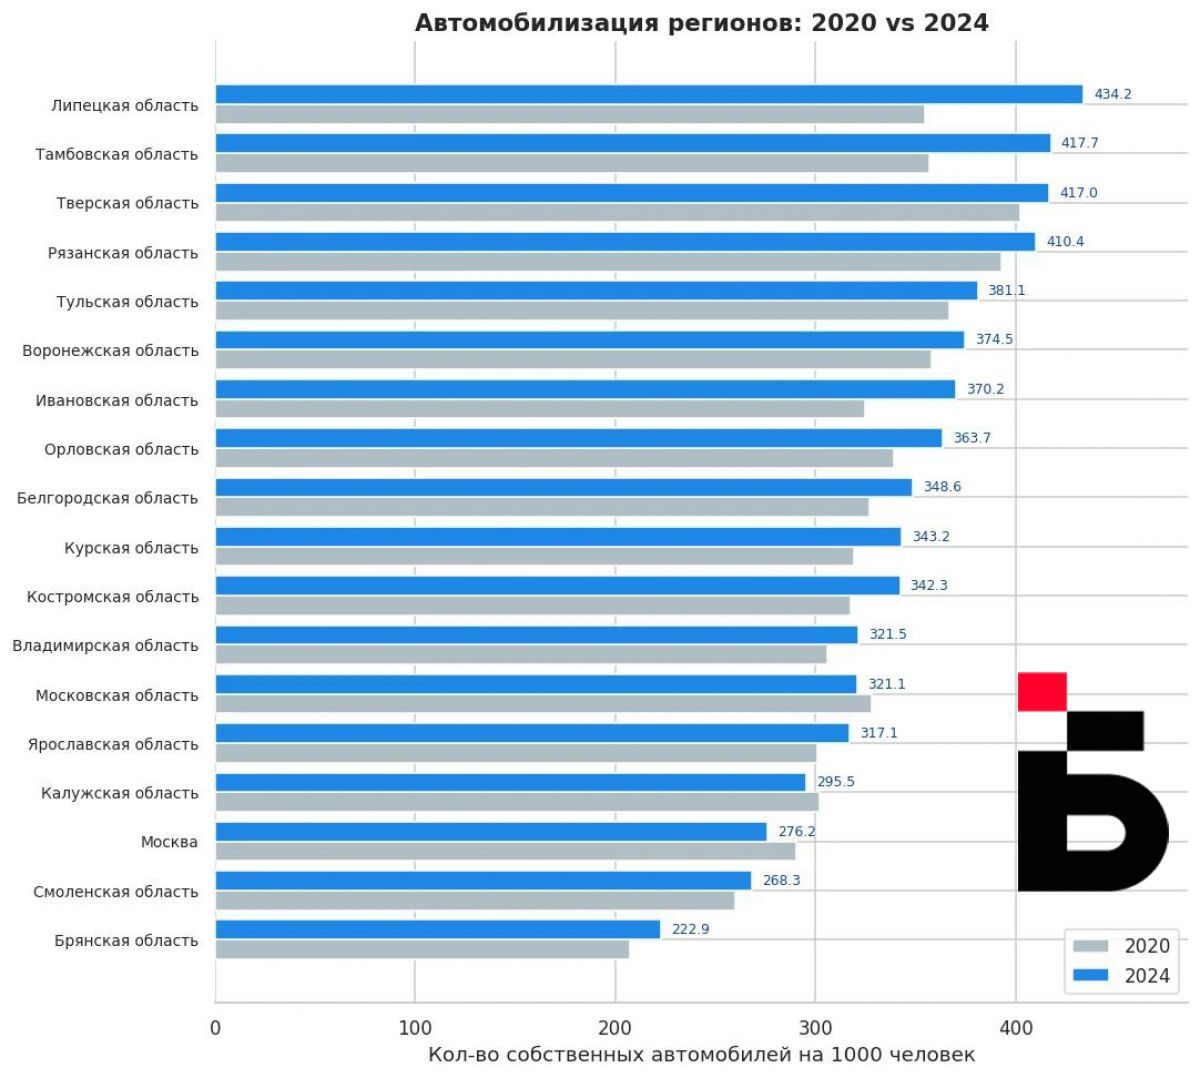
Москва демонстрирует минимальный показатель в стране — всего 276 автомобилей. Столичные жители все чаще отказываются от личного транспорта в пользу высокоразвитой системы общественного сообщения. Московская область выглядит более насыщенной (327,9 авто).
Безоговорочными лидерами рейтинга становятся регионы Черноземья и Центральной России: Липецкая (434,2) и Тамбовская области (417,7). На пятки им наступает Тверская область с идентичным тамбовскому показателем (417,7). Характерно, что в топе оказались области, чьи дорожные сети зачастую далеки от идеала, что лишь подстегивает тягу населения к личным автомобилям. За ними следуют индустриальная Тула (381,1) и миллионный Воронеж (374,5).
Показателен пример Белгородской области: несмотря на статус одного из лидеров по качеству асфальта и развитию дорожной инфраструктуры, регион занимает лишь скромное десятое место по количеству машин на тысячу жителей.
Динамика за пять лет (2020–2025)
По темпам прироста личного автопарка лидируют Смоленская и Брянская области — плюс 41,7% и 38,5% соответственно. В затылок им дышат Калужская (19,4%) и Ивановская (13,7%) области. Белгородчина, несмотря на отличные дороги, показывает уверенный рост в 12,7%, замыкая пятерку. Воронежская область прибавила символические 3,87%, а Тульская практически замерла на отметке 0,77%.
В то же время ряд регионов показывает отрицательную динамику. Москва потеряла 3,25% частного автопарка. В Тверской области сокращение составило почти 5% (-4,82%). Однако самый сокрушительный антирекорд зафиксирован в Липецкой области — минус 18,51%. Статистика указывает на то, что регион буквально пустеет от машин.
Причины аномалий:
Тенденция объясняется несколькими факторами. Бурный рост в Смоленской, Брянской и Калужской областях напрямую связан с масштабным обновлением дорожной инфраструктуры в последние годы: чем удобнее становится ездить, тем активнее люди пересаживаются за руль. Регионы с минимальным приростом (Воронеж, Тула) уже прошли пик автомобилизации и сейчас находятся в стадии инфраструктурной стабильности.
Природа падения показателей также различается. В столице автомобиль стремительно трансформируется из средства передвижения в предмет роскоши и источник постоянных трат. Политика мэрии, смещающая фокус на пешеходную и общественную инфраструктуру, делает владение машиной в пределах мегаполиса экономически невыгодным.
Что касается липецкого антирекорда, то здесь статистика, скорее всего, фиксирует не реальное сокращение числа поездок, а технический артефакт: массовый уход на утилизацию старых, неэксплуатируемых автомобилей, которые годами числились в базах данных.
Авторынок как зеркало экономики: анализ предложения на «Авито» и деловой активности автодилеров
Косвенным, но репрезентативным индикатором автомобилизации регионов выступает база объявлений «Авито», где свои лоты размещают как частные владельцы, так и официальные дилеры. Данные на 2 сентября демонстрируют четкую иерархию рынков. Абсолютными лидерами по объему предложения стали Москва (81,2 тыс. объявлений), Московская область (75,1 тыс.) и Воронежская область (29,8 тыс.).
Первичный рынок против вторичного
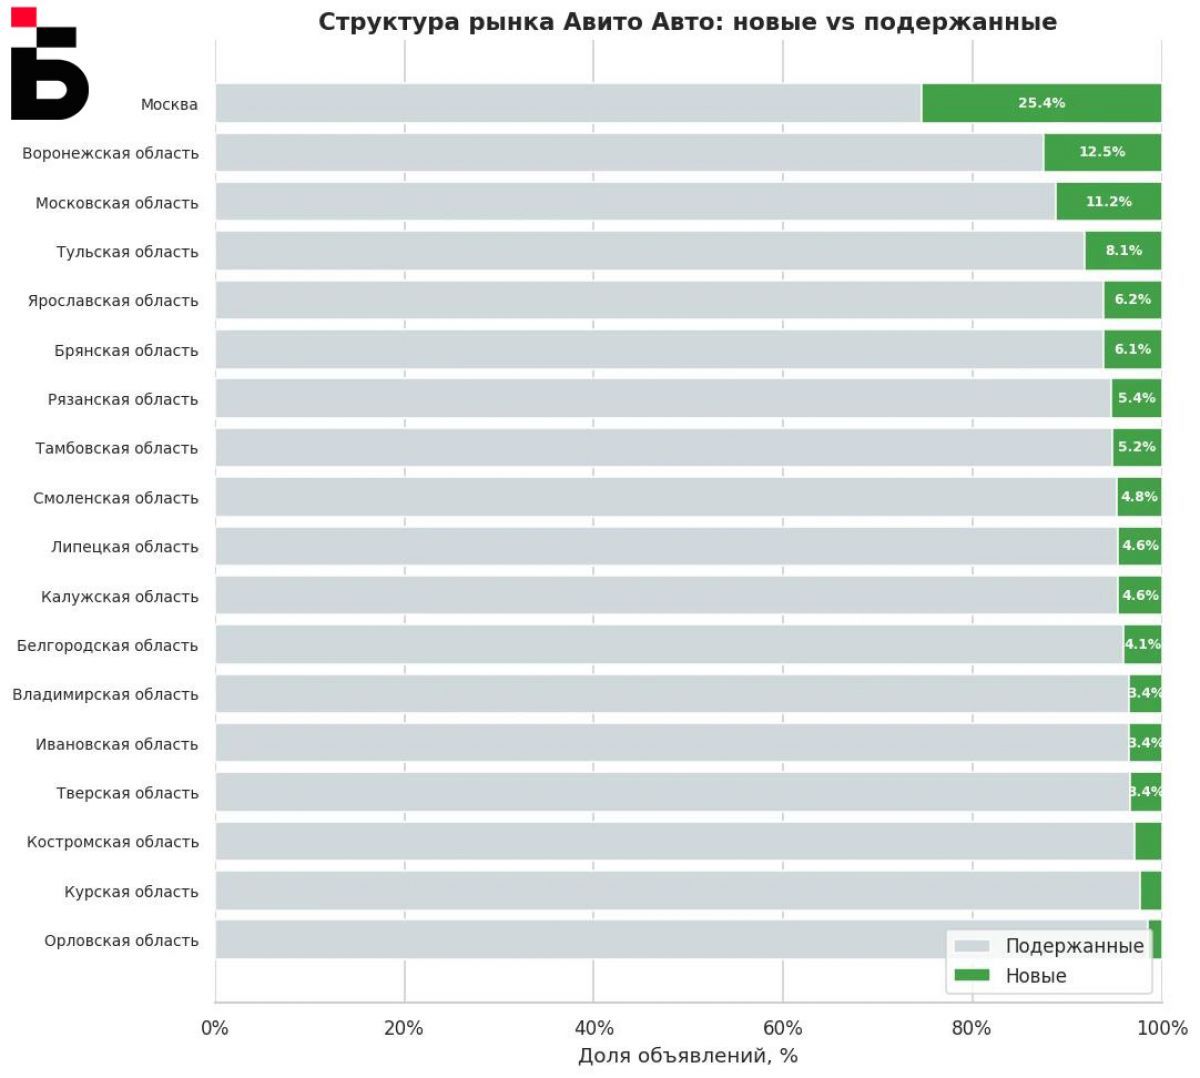
Структура предложения в этих регионах существенно различается. Столичный рынок на 25% состоит из новых автомобилей. В Воронежской области этот показатель достигает 13%, в Подмосковье — 11%.
Белгородская область, занимающая четвертое место по общему числу объявлений (21,7 тыс.), демонстрирует аномально низкую долю новых машин — всего 4%. Это значительно ниже среднего показателя по Центральному федеральному округу (5–6%).
Иная картина в Тульской области. Несмотря на шестое место по объему (18,9 тыс. объявлений), доля первичного рынка здесь составляет 8%. Это объясняется географической близостью к мощным автомобильным кластерам. При этом соседняя Калужская область, также являющаяся центром сборки иномарок, находится лишь на 13-й позиции (16,4 тыс. объявлений) со стандартными 5% новых авто. Вывод очевиден: наличие сборочного конвейера обеспечивает рабочие места, но не всегда конвертируется в локальный спрос. Главным драйвером продаж остаются уровень жизни и качество дорожной инфраструктуры.
Регионы-аутсайдеры
Замыкают рейтинг области с неразвитой инфраструктурой: Орловская (14,2 тыс.), Костромская (11,8 тыс.) и Тамбовская (9 тыс.). Доля новых автомобилей здесь колеблется в диапазоне от 1% до 5%.
Деловая активность автодилеров
Статистику предложения подтверждает динамика открытия новых компаний. По данным Rusprofile за период с августа 2025 по август 2026 года, основная масса новых автосалонов появилась в Москве (518 точек), области (100) и Воронеже (20). На этот триумвират приходится от 11% до 25% всех новых профильных организаций (включая СТО и магазины запчастей). С заметным отрывом следуют Белгород, Ярославль и Тула (по 9 новых компаний).
В то же время в Курске и Иваново открылось всего по три дилерских центра (менее 2% от доли нового автобизнеса), а в Рязанской области не появилось ни одного. Общее количество вновь созданных компаний в сфере автотрейдинга в депрессивных регионах выглядит удручающе: Курск (181), Иваново (171), Тамбов (156), Орел (144) и абсолютный антирекордсмен — Кострома (104).
Смена потребительской стратегии
Доминирование магазинов запчастей и сервисных центров над полноценными шоурумами свидетельствует о смене парадигмы: автовладельцы переходят от модели «купи новое» к стратегии «продли жизнь старому». Низкая активность по открытию новых автосалонов говорит о стагнации массового спроса и фактическом насыщении рынка существующими торговыми площадками.
Ближайшее будущее
В регионах с изношенной инфраструктурой фиксируется самое большое число автомобилей. Это Тамбовская (417,7 машины на тысячу жителей), Тверская (417) и Рязанская (410,4) области.
В то же время Брянская (222,9) и Смоленская (268,3) области остаются территорией пешеходов. Там же фиксируется самая низкая плотность дорожной сети.
«Если в регионе много автомобилей, хотя дорожная инфраструктура развита хуже, это не значит, что плохие дороги заставляют людей покупать машины. Чаще причина гораздо проще — без автомобиля там действительно сложно жить, - комментирует Александра Пригарнева, предприниматель, эксперт по международному автомобильному рынку и параллельному импорту автомобилей, - В Москве или другом крупном городе в какой-то момент можно вообще отказаться от собственной машины: есть метро, общественный транспорт, такси, каршеринг. В регионах такой выбор есть далеко не всегда. Населенные пункты находятся на большом расстоянии друг от друга, автобусы могут ходить несколько раз в день, а человеку все равно нужно ездить на работу, отвозить детей в школу, добираться до больницы или районного центра. Поэтому семья покупает автомобиль независимо от того, насколько хорошие вокруг дороги. А иногда одной машины на семью просто недостаточно.
При этом состояние дорог уже влияет на то, какую именно машину будут искать. Мы это видим и по клиентам: если автомобиль покупается для Москвы — одни требования, если человек живет за городом или в регионе и регулярно ездит по плохим дорогам — совсем другие. Начинают смотреть на клиренс, полный привод, подвеску, стоимость ремонта. Поэтому кроссовер в таком случае может быть не вопросом моды, а вполне практичным выбором.»
Инфраструктура, экономика и автопром: почему дороги больше не продают машины
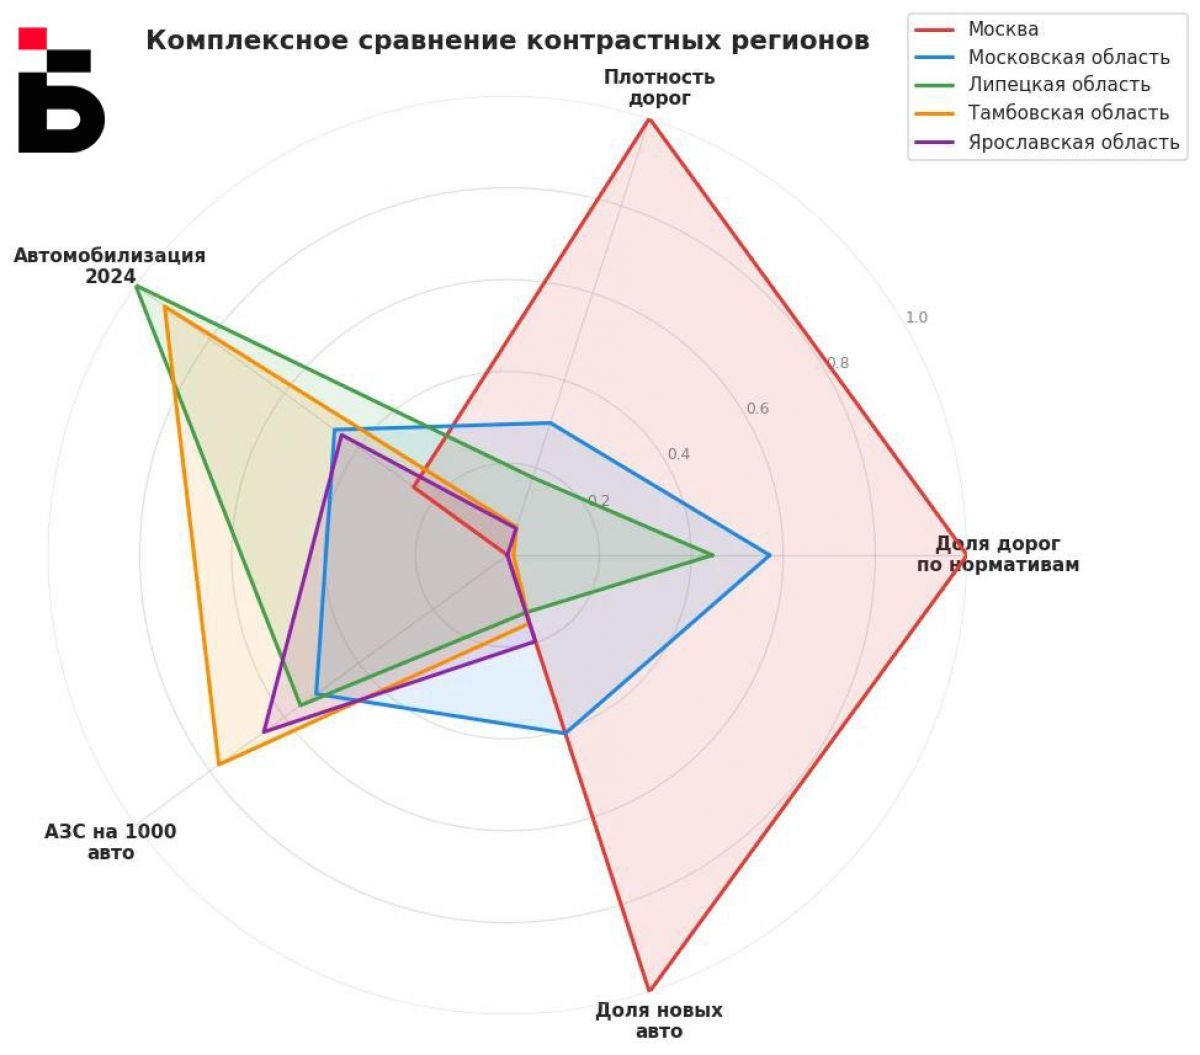
Современная урбанистика меняет парадигму: качественная инфраструктура сегодня влияет не на желание купить автомобиль, а на комфорт его последующей эксплуатации. В регионах с неразвитым общественным транспортом, таких как Тамбовская область, машина окончательно утратила статус предмета роскоши или атрибута самовыражения. При качестве дорожного полотна, уступающем московскому, уровень автомобилизации здесь один из самых высоких в стране — для жителей это единственный способ добраться до работы.
Москва, напротив, достигла точки инфраструктурного насыщения. Совокупность высоких затрат на парковку, платных магистралей, разветвленной сети метрополитена и экологических ограничений превратила владение личным транспортом в экономический абсурд для среднего класса. В пределах Третьего транспортного кольца автомобиль сегодня — это либо маркер высокого статуса, либо тяжелая финансовая обуза.
Локализация производства также перестала быть драйвером спроса. Наличие сборочных площадок HAVAL в Тульской области или завода «Москвич» в столице не стимулирует продажи новой техники. Производство неизбежно следует за спросом: по данным Росстата, за 2025 год выпуск легковых автомобилей в России сократился на 11,8% (до 673 тыс. единиц), а коммерческий сегмент просел более чем на треть.
Эксперты отмечают, что локальная сборка дает лишь локальный эффект: она прибавляет 2–3% к доле свежих машин в радиусе пары сотен километров за счет короткого логистического плеча, но не способна сформировать новый массовый спрос. Рынок вошел в фазу стагнации, где ключевым фактором остается покупательная способность населения, а не близость к конвейеру.
«Я не думаю, что сам факт наличия автозавода в регионе заставляет жителей чаще покупать новые автомобили, - комментирует Александра Пригарнева, - Человек вряд ли выберет машину только потому, что ее собирают недалеко от его дома. Но косвенное влияние, конечно, есть. Завод — это рабочие места, вокруг него развивается сервисная и дилерская сеть, у сотрудников могут быть корпоративные программы и скидки. Если за счет этого конкретный автомобиль становится выгоднее купить и проще обслуживать, тогда это уже может повлиять на спрос. Но для обычного покупателя сегодня все равно на первом месте цена автомобиля, условия кредита, комплектация, стоимость дальнейшего обслуживания и то, насколько легко машину потом будет продать.
С дилерскими центрами примерно такая же история. Если бизнес видит в регионе растущий спрос и платежеспособную аудиторию, естественно, он будет туда заходить. Но просто посчитать количество открывшихся дилерских центров и сделать вывод, что продажи автомобилей выросли, я бы не стала. Сейчас дилерский рынок сильно меняется: приходят новые марки, один центр может работать сразу с несколькими брендами, какие-то дилерские контракты закрываются и вместо них появляются другие.»
Бедные и удаленные регионы продолжат прирастать автопарком на 1–2% в год, - уверены аналитики. Но это будут бюджетные автомобили старше 10 лет. Спрос сместится в сторону самого дешевого сегмента. Агломерации (Москва, Московская область) ждет дальнейшая стагнация или снижение числа машин на душу населения. Плотность трафика вырастет, средний пробег каждого оставшегося автомобиля увеличится, но самих единиц станет меньше.